Finanzmanager, Ausgaben & Geld
- 4,5
- Bewertung
- 100.00K
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer seine Finanzen bisher zwischen Notizen, Kontoauszügen und einzelnen Erinnerungen zusammensucht, bekommt mit Finanzmanager, Ausgaben & Geld einen angenehm direkten Einstieg. Ich habe die App als persönliches Finanzwerkzeug ausprobiert und fand vor allem den Grundgedanken überzeugend: Einnahmen und Ausgaben sollen an einem Ort sichtbar werden, ohne dass man zuerst ein kompliziertes System lernen muss. Sie stammt von Bazimo, gehört in den Bereich Finanzen und richtet sich an Menschen, die ihre täglichen Geldbewegungen besser verstehen möchten.
Der erste Eindruck ist bewusst nüchtern. Das ist kein Banking-Ersatz und auch kein Anlageprogramm, sondern ein Finanzmanager für den persönlichen Überblick. Genau diese Begrenzung ist eine Stärke, solange man weiß, was man erwartet. Wer regelmäßig einträgt, wofür Geld ausgegeben wurde, kann schneller erkennen, ob das Monatsbudget durch kleine Käufe, feste Verpflichtungen oder unregelmäßige Ausgaben belastet wird.
Finanzmanager, Ausgaben & Geld ist kostenlos erhältlich und ab USK 0 freigegeben. Im Google-Play-Modell gibt es zusätzliche Käufe zwischen 0,89 € und 26,99 €. Die App wurde am 09.05.2020 veröffentlicht, läuft ab Android 5.1 und steht derzeit in Version 210 bereit. Mit über 100.000 Installationen und einer durchschnittlichen Bewertung von 4,5 bei ungefähr 1.300 Bewertungen wirkt sie wie ein etabliertes, aber nicht überladenes Werkzeug für den Alltag.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Vom ersten Öffnen bis zum brauchbaren Finanzüberblick
Ich beginne diesen Abschnitt mit einem einfachen Ziel: herauszufinden, ob sich aus einzelnen Buchungen ein Überblick entwickeln lässt, den ich im Alltag tatsächlich nutze. Dabei geht es nicht darum, sofort jede Ausgabe lückenlos nachzutragen, sondern um einen ruhigen Einstieg und eine sinnvolle Reihenfolge. Besonders hilfreich finde ich, zuerst die eigenen Erwartungen an einen Finanzmanager zu klären und danach die ersten Einträge so anzulegen, dass sie später eine brauchbare Entscheidung ermöglichen.
Was ich von der App im Alltag erwarte
Beim Testen habe ich mir nicht vorgenommen, jede Ausgabe bis ins kleinste Detail zu analysieren. Für einen ersten sinnvollen Erfolg reicht ein viel einfacherer Ablauf: die App öffnen, eine aktuelle Ausgabe erfassen, anschließend die laufenden Einnahmen und festen Kosten ergänzen und danach prüfen, ob das eigene Bild vom Monat noch stimmt. Dieser Weg ist wichtiger als eine möglichst vollständige Einrichtung am ersten Tag.
Gerade Einsteiger machen oft den Fehler, sofort rückwirkend mehrere Monate rekonstruieren zu wollen. Das klingt ordentlich, führt aber schnell zu Frust, weil alte Belege fehlen oder Beträge nur noch geschätzt werden können. Ich würde deshalb mit dem heutigen Tag beginnen. Ein Einkauf, eine Fahrt, eine Rechnung oder ein Cafébesuch genügt. Danach merkt man, ob die Eingabe logisch aufgebaut ist und ob man bereit ist, die App regelmäßig zu verwenden.
Der Nutzen entsteht nicht durch das bloße Installieren. Er entsteht, wenn die App zu einer kurzen Gewohnheit wird. Meine Empfehlung ist, sie zunächst einige Tage wie ein digitales Ausgabenbuch zu behandeln. Erst wenn die Erfassung leicht von der Hand geht, lohnt sich eine genauere Ordnung nach wiederkehrenden Kosten, Einnahmen und persönlichen Kategorien.
Die Einrichtung ohne unnötige Komplexität
Für den Start würde ich mir einen ruhigen Moment nehmen und nicht zwischen zwei Terminen loslegen. Zuerst sollte man sich überlegen, welche Geldbewegungen wirklich wichtig sind. Für viele reichen zunächst Gehalt oder andere regelmäßige Einnahmen, Miete, Versicherungen, Lebensmittel, Mobilität und Freizeit. Eine zu feine Unterteilung macht den Überblick nicht automatisch besser. Wenn jeder kleine Kauf eine eigene Schublade bekommt, dauert die Pflege länger und die Motivation sinkt.
Ein praktischer Ansatz ist, die Kategorien nach Entscheidungen auszurichten. Die Frage sollte nicht lauten: „Wie kann ich alles möglichst genau benennen?“, sondern: „Welche Ausgaben möchte ich später vergleichen?“ Lebensmittel und Restaurantbesuche getrennt zu betrachten kann hilfreich sein, weil man dann erkennt, ob das Problem der Wocheneinkauf oder spontane Verpflegung unterwegs ist. Dagegen bringt eine Trennung nach einzelnen Geschäften meist wenig, wenn daraus keine Handlung folgt.
Bei den Einnahmen würde ich ebenfalls realistisch bleiben. Wer monatlich ein festes Einkommen erhält, kann dieses als Ausgangspunkt verwenden. Unregelmäßige Beträge sollten nicht einfach als sicher eingeplant werden, nur damit die Monatsansicht besser aussieht. Das ist ein wichtiger Unterschied zwischen einer hübschen Übersicht und einer brauchbaren Finanzplanung: Ein erwarteter Betrag ist noch kein verfügbares Geld.
Auch die laufenden Kosten verdienen besondere Aufmerksamkeit. Ich trage feste Verpflichtungen gedanklich zuerst ein, weil sie den Spielraum bestimmen, der danach tatsächlich übrig bleibt. Variable Ausgaben lassen sich leichter beurteilen, wenn man weiß, welcher Teil des Geldes bereits gebunden ist. Für Einsteiger ist das oft der erste Moment, in dem aus einer Sammlung einzelner Buchungen ein verständliches Monatsbild wird.
Die erste erfolgreiche Buchung
Die erste Eingabe sollte bewusst klein sein. Ich würde eine Ausgabe wählen, an die man sich sicher erinnert, etwa den letzten Einkauf. Betrag, passende Kategorie und ein kurzer Vermerk genügen. Anschließend sollte man nicht sofort zehn weitere Einträge erzwingen, sondern prüfen, ob die Buchung dort auftaucht, wo man sie erwartet. Dieser Kontrollschritt klingt banal, verhindert aber, dass sich am Anfang falsche Gewohnheiten einschleichen.
Danach lohnt sich ein zweiter Eintrag aus einer anderen Gruppe. Eine feste Rechnung neben einem alltäglichen Einkauf zeigt besser, wie sich unterschiedliche Ausgaben im persönlichen Überblick verhalten. Genau hier entsteht der erste echte Nutzen: Man sieht nicht nur einzelne Beträge, sondern beginnt, zwischen planbaren und spontanen Belastungen zu unterscheiden.
Mein wichtigster Tipp lautet: Erst regelmäßig erfassen, dann auswerten. Viele Finanz-Apps wirken nach der Installation sofort leistungsfähig, doch ein Diagramm oder eine Zusammenfassung kann nur so gut sein wie die Buchungen dahinter. Wer am Anfang lieber fünf korrekte Einträge macht als zwanzig ungenaue, baut eine deutlich verlässlichere Grundlage auf.
Für den Alltag würde ich einen festen Zeitpunkt wählen. Manche tragen Ausgaben direkt nach dem Bezahlen ein, andere sammeln sie bis zum Abend. Ich persönlich finde eine kurze tägliche Kontrolle angenehmer als eine große Wochenendsitzung. Bei kleinen Beträgen hilft die sofortige Eingabe, während größere oder gemeinsam getätigte Ausgaben eher einen kurzen Vermerk brauchen, damit man später noch weiß, wie sie einzuordnen sind.
Wo Einsteiger leicht durcheinanderkommen
Die häufigste Verwechslung besteht darin, Einnahmen und verfügbares Budget gleichzusetzen. Eine Einnahme kann zwar den Kontostand erhöhen, aber feste Kosten, bereits geplante Zahlungen oder offene Verpflichtungen schränken den tatsächlichen Spielraum ein. Ich würde deshalb nicht nur auf die Summe der Einnahmen schauen, sondern immer auch auf die Ausgaben, die im selben Zeitraum bereits feststehen.
Eine zweite Stolperfalle sind Überträge zwischen eigenen Konten oder Geldbörsen. Wer denselben Betrag als Ausgabe und später erneut als Einnahme behandelt, verfälscht den persönlichen Überblick. Bei solchen Bewegungen sollte man sich vorher überlegen, ob es sich wirklich um neues Geld handelt oder nur um eine Verschiebung. Diese Unterscheidung ist besonders wichtig, wenn man Bargeld und Bankkonto parallel beobachtet.
Auch Rückerstattungen können die Übersicht verwirren. Eine zurückgezahlte Ausgabe ist nicht dasselbe wie ein normales Einkommen. Wenn man sie falsch einordnet, sieht der Monat besser aus, als er tatsächlich war. Für eine ehrliche Auswertung sollte der ursprüngliche Kauf gedanklich mit der Korrektur zusammengehören. Selbst wenn man nicht jede Buchung perfekt nachbearbeitet, hilft diese Denkweise dabei, die Ergebnisse nicht überzubewerten.
Ein weiterer Punkt ist die zeitliche Zuordnung. Eine Rechnung, die am Monatsende bezahlt wird, gehört für die persönliche Planung in den Zeitraum, in dem das Geld tatsächlich abfließt. Wer stattdessen nach Rechnungsdatum arbeitet, kann leicht einen falschen Eindruck vom verfügbaren Betrag bekommen. Ich würde mich konsequent für eine Methode entscheiden und sie beibehalten, damit Vergleiche zwischen Monaten sinnvoll bleiben.
Wie ich die App mit den üblichen Alternativen einordne
Gegenüber einer einfachen Notiz-App hat Finanzmanager, Ausgaben & Geld einen klaren Vorteil: Geldbewegungen lassen sich gezielter ordnen und später als zusammenhängenden Überblick betrachten. Eine Notiz ist schnell geschrieben, aber nach einigen Wochen wird es mühsam, daraus verlässliche Summen oder Muster abzuleiten. Wer bisher nur eine lose Liste geführt hat, dürfte den Wechsel deshalb schnell bemerken.
Im Vergleich zu einer Tabellenkalkulation ist die App wahrscheinlich der bequemere Weg für Menschen, die unterwegs buchen möchten, ohne eigene Formeln und Tabellenstrukturen aufzubauen. Eine Tabelle bleibt flexibler, wenn man sehr spezielle Auswertungen, mehrere Szenarien oder umfangreiche Planungen braucht. Dafür verlangt sie mehr Pflege und technisches Interesse. Ich würde die App bevorzugen, wenn der Schwerpunkt auf konsequenter Alltagserfassung liegt, und eine Tabelle wählen, wenn ich ein detailliertes Haushaltsmodell selbst gestalten möchte.
Banking-Apps sind wiederum besser geeignet, wenn es um Kontostände, Überweisungen und direkt sichtbare Kontobewegungen geht. Sie ersetzen aber nicht automatisch eine persönliche Ausgabenanalyse über verschiedene Geldquellen hinweg. Finanzmanager, Ausgaben & Geld passt eher zu jemandem, der seine Ausgaben bewusst dokumentieren will, statt nur den aktuellen Kontostand zu prüfen. Wer ausschließlich automatische Kontoaktualisierung erwartet, sollte diese App nicht mit einem vollständigen Bankwerkzeug verwechseln.
Für Familien oder Paare ist die Frage entscheidend, wer die Einträge pflegt. Wenn mehrere Personen regelmäßig Ausgaben erfassen sollen, braucht es klare Absprachen: Wer trägt gemeinsame Einkäufe ein, wie werden geteilte Rechnungen behandelt und wann wird der Monat geprüft? Ohne diese Regeln hilft auch die beste Übersicht nur begrenzt. Für eine einzelne Person oder einen kleinen, überschaubaren Haushalt ist der Ansatz deutlich leichter umzusetzen.
Konkrete Szenarien, in denen sie besonders nützlich ist
Ein realistisches Beispiel ist der Monatsanfang. Nach dem Eingang des Gehalts trage ich zuerst die regelmäßigen Einnahmen und festen Zahlungen ein. Danach sehe ich nicht einfach nur eine große Gesamtsumme, sondern kann den verbleibenden Spielraum bewusster betrachten. Wenn in der ersten Woche mehrere kleine Ausgaben für unterwegs dazukommen, fällt schneller auf, dass nicht eine einzelne große Anschaffung, sondern die Häufigkeit den Unterschied macht.
Für Studierende oder Berufseinsteiger kann die App hilfreich sein, wenn das Einkommen schwankt oder zum ersten Mal eigenständig geplant werden muss. In diesem Fall würde ich nicht versuchen, jede zukünftige Ausgabe exakt vorherzusagen. Sinnvoller ist es, einige Wochen lang echte Werte zu sammeln und anschließend zu prüfen, welche Bereiche regelmäßig unterschätzt werden. Daraus entsteht eine realistischere Planung als aus pauschalen Annahmen.
Auch vor einem Umzug oder einer größeren Anschaffung kann die Erfassung nützlich sein. Ich würde dann nicht nur den Kaufpreis betrachten, sondern die laufenden Kosten danebenstellen. Ein günstiger Anschaffungspreis sagt wenig aus, wenn danach regelmäßige Belastungen entstehen. Die App liefert dabei keine automatische Entscheidung, aber sie hilft, die eigene Rechnung auf tatsächliche Geldbewegungen zu stützen.
Ein weniger offensichtlicher Einsatz ist die Vorbereitung auf ein Gespräch im Haushalt. Statt allgemein zu sagen, dass „zu viel Geld verschwindet“, kann man gemeinsam die relevanten Kategorien ansehen und eine konkrete Änderung beschließen. Zum Beispiel lässt sich festlegen, dass spontane Restaurantbesuche für einige Wochen separat beobachtet werden. Das macht aus einem vagen Gefühl eine überprüfbare Frage.
Grenzen, die ich vor der Nutzung kennen würde
Die größte Grenze liegt in der manuellen Disziplin. Jede nicht eingetragene Ausgabe erzeugt eine Lücke, und gerade kleine Beträge summieren sich. Wer keine Lust hat, Buchungen regelmäßig selbst zu pflegen, wird wahrscheinlich nach kurzer Zeit einen unvollständigen Überblick besitzen. In diesem Fall kann eine Lösung mit automatischer Kontenanbindung besser passen, sofern man diese Art der Verbindung akzeptiert.
Auch für sehr komplexe Finanzen würde ich die App nicht als einziges Werkzeug einsetzen. Mehrere Personen, viele Konten, umfangreiche Rücklagen, geschäftliche Einnahmen oder detaillierte Steueraufstellungen verlangen oft eine strukturiertere Lösung. Finanzmanager, Ausgaben & Geld ist aus meiner Sicht stärker beim persönlichen Tagesüberblick als bei professioneller Buchhaltung.
Die möglichen In-App-Käufe sollte man ebenfalls im Hinterkopf behalten. Die Basis ist kostenlos, aber je nach gewünschtem Umfang können über Google Play zusätzliche Beträge anfallen. Ich würde vor dem Kauf genau prüfen, welche Erweiterung den eigenen Ablauf tatsächlich verbessert. Ein kostenpflichtiger Zusatz lohnt sich nur, wenn er eine konkrete Hürde beseitigt und nicht bloß ein Gefühl von Vollständigkeit vermittelt.
Android-Nutzer mit älteren Geräten profitieren davon, dass die App bereits ab Android 5.1 läuft. Trotzdem würde ich nach der Installation kurz prüfen, ob die Darstellung auf dem eigenen Smartphone angenehm lesbar ist und ob Eingaben schnell genug funktionieren. Gerade bei einer Finanz-App ist Bedienkomfort keine Nebensache: Wenn das Öffnen oder Buchen umständlich wirkt, wird man sie im entscheidenden Moment eher nicht verwenden.
Mein sinnvoller nächster Schritt nach der Einrichtung
Nach den ersten Buchungen würde ich nicht sofort versuchen, das gesamte Finanzleben zu optimieren. Der bessere nächste Schritt ist eine kurze Rückschau nach einigen Tagen. Welche Kategorie wurde am häufigsten genutzt? Welche Ausgabe hatte ich vergessen? Gibt es eine feste Zahlung, die bisher nicht berücksichtigt wurde? Diese Fragen zeigen, ob die persönliche Struktur funktioniert oder angepasst werden muss.
Danach kann man die App als Frühwarnsystem verwenden. Ich prüfe nicht nur, wie viel bereits ausgegeben wurde, sondern auch, ob die Ausgaben in einem Bereich schneller wachsen als erwartet. Das ist hilfreicher als ein einmaliger Monatsrückblick, weil man noch reagieren kann. Eine kleine Korrektur in der zweiten Woche ist leichter als der Versuch, am Monatsende ein großes Defizit auszugleichen.
Ein weiterer guter Schritt ist, eine einzige Regel festzulegen. Zum Beispiel kann man spontane Ausgaben sofort eintragen oder vor jedem nicht notwendigen Kauf kurz die aktuelle Monatslage prüfen. Eine Regel reicht zunächst völlig. Sie macht die Nutzung verlässlich, ohne dass Finanzplanung zum zusätzlichen Vollzeitprojekt wird.
Wer später genauer arbeiten möchte, kann die Kategorien nach den eigenen Entscheidungen weiterentwickeln. Wenn eine Unterteilung keine Handlung ermöglicht, würde ich sie wieder vereinfachen. Das ist ein unterschätzter Vorteil eines persönlichen Systems: Es muss nicht theoretisch perfekt sein, sondern im eigenen Alltag funktionieren. Die beste Struktur ist diejenige, die man auch an einem stressigen Tag noch verwendet.
Mein Fazit fällt deshalb ausgewogen aus. Finanzmanager, Ausgaben & Geld ist eine gute Wahl für alle, die ihre täglichen Einnahmen und Ausgaben bewusst an einem Ort sammeln möchten und mit manueller Pflege zurechtkommen. Besonders Einsteiger profitieren vom klaren Ziel: erst erfassen, dann Muster erkennen, anschließend kleine Entscheidungen treffen. Wer automatische Bankdaten, gemeinsame Kontenverwaltung oder professionelle Buchhaltung erwartet, sollte sich eher nach einer spezialisierten Alternative umsehen.
Für meinen Alltag überzeugt die App vor allem dann, wenn ich sie klein und regelmäßig nutze. Nicht die Menge an Funktionen entscheidet, sondern ob am Ende des Monats eine verständliche Antwort auf die wichtigste Frage entsteht: Wohin ist mein Geld gegangen, und was möchte ich im nächsten Monat anders machen? Als unkomplizierter Start in eine bewusstere Finanzroutine erfüllt sie diesen Zweck überzeugend.
Häufig gestellte Fragen zu Finanzmanager, Ausgaben & Geld
01Was ist Finanzmanager, Ausgaben & Geld und wofür kann ich die App verwenden?
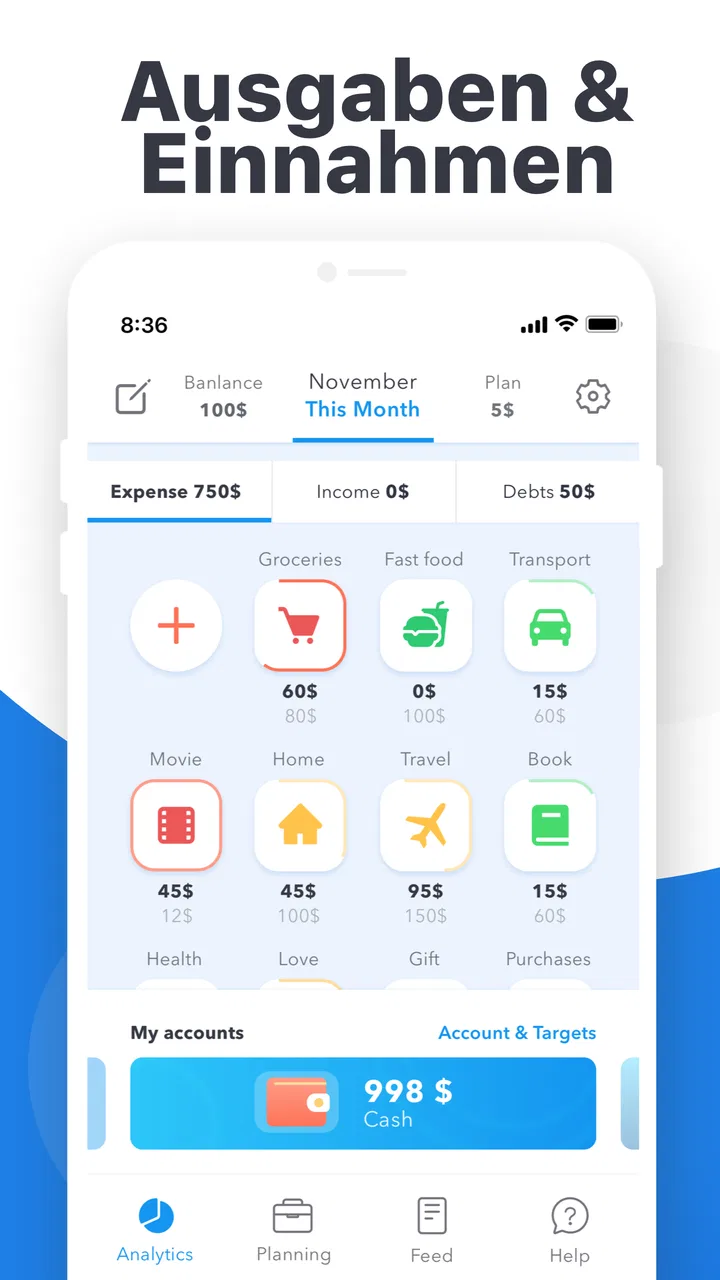
Finanzmanager, Ausgaben & Geld ist eine App zur persönlichen Finanzverwaltung. Sie hilft dabei, Einnahmen und Ausgaben zu erfassen, Budgets zu planen und die eigene finanzielle Situation übersichtlich zu beobachten. Nach der Einrichtung können Nutzer beispielsweise Kategorien für Miete, Lebensmittel, Freizeit oder Transport anlegen und dadurch leichter erkennen, wofür ihr Geld im Alltag ausgegeben wird.
02Kann ich mit der App meine Ausgaben automatisch von einem Bankkonto importieren?
Ob eine automatische Verbindung zu einem Bankkonto möglich ist, hängt von der jeweiligen Version, dem Anbieter und der unterstützten Bank ab. Viele Finanz-Apps bieten sowohl eine manuelle Eingabe als auch Importfunktionen an. Vor dem Download sollte man deshalb prüfen, ob die eigene Bank unterstützt wird und welche Berechtigungen für den Zugriff auf Kontodaten erforderlich sind.
03Sind meine persönlichen Finanzdaten in Finanzmanager, Ausgaben & Geld sicher?
Bei einer Finanz-App ist der Datenschutz besonders wichtig. Nutzer sollten vor der Verwendung die Datenschutzerklärung lesen und kontrollieren, welche Daten gespeichert, verarbeitet oder an externe Dienste übertragen werden. Außerdem empfiehlt es sich, die App mit einem starken Gerätepasswort oder einer verfügbaren PIN- beziehungsweise biometrischen Sperre zu schützen und keine sensiblen Zugangsdaten unüberlegt weiterzugeben.
04Welche Funktionen bietet die App für Budgets und finanzielle Planung?
Die App kann dabei unterstützen, monatliche Budgets festzulegen und Ausgaben nach Kategorien zu verfolgen. Dadurch lässt sich beispielsweise ein Limit für Restaurantbesuche, Einkäufe oder Unterhaltung definieren. Übersichten und Auswertungen machen sichtbar, ob das geplante Budget eingehalten wird. Für eine zuverlässige Planung müssen Einnahmen und Ausgaben allerdings regelmäßig und möglichst vollständig eingetragen werden.
05Ist Finanzmanager, Ausgaben & Geld kostenlos oder entstehen zusätzliche Kosten?
Ob die App vollständig kostenlos genutzt werden kann, hängt vom konkreten Angebot ab. Manche Funktionen sind gratis verfügbar, während erweiterte Auswertungen, zusätzliche Kategorien, werbefreie Nutzung oder Synchronisation nur über einen Kauf oder ein Abonnement freigeschaltet werden. Vor der Installation sollte man die Angaben im Google Play Store oder App Store sowie mögliche Verlängerungsbedingungen genau prüfen.
Vorteile
- Übersichtliche Auswertungen helfen
- das eigene Ausgabeverhalten zu erkennen.
- Wiederkehrende Zahlungen lassen sich bequem im Blick behalten.
- Kategorien können die persönliche Budgetplanung deutlich erleichtern.
- Die schnelle Eingabe spart Zeit bei alltäglichen Ausgaben.
- Praktisch für Nutzer
- die Finanzen direkt auf dem Smartphone verwalten möchten.
Nachteile
- Der Funktionsumfang kann je nach Version oder Abonnement eingeschränkt sein.
- Manuelle Eingaben erfordern Disziplin und können auf Dauer zeitaufwendig werden.
- Nicht jede Bank oder jedes Konto muss unterstützt werden.
- Finanzdaten auf dem Smartphone verlangen besondere Aufmerksamkeit beim Datenschutz.
- Für komplexe Haushalts- oder Anlageplanung sind die Funktionen möglicherweise zu begrenzt.

Finanzmanager, Ausgaben & Geld
Galerie